Edgar Guimarães foi consultor jurídico do Tribunal de Contas do Paraná.
Flaviana Paim: 20 anos ensinando licitações, contratos e terceirização.
O custo do mesmo contrato simulado em cada etapa da transição.
Três momentos em que a Reforma Tributária vai cobrar essa conta
A transição vai até 2033, mas o efeito sobre os contratos começa bem antes — e chega a quem fiscaliza, opina e decide.
A CBS entra no lugar do PIS e da Cofins
Todo contrato continuado em vigor atravessa a virada com um preço formado no sistema antigo. Se a carga da contratada subir, o pedido de reequilíbrio vem. Se cair, a revisão é dever do órgão.
Uma planilha que você não montou
O pedido chega com IBS, CBS, créditos e BDI recalculados. Conferir exige separar crédito contábil de redução real de custo — e seguir o rito e o prazo que a LC nº 214/2025 prevê para a decisão.
Quem opinou e quem decidiu vão ter de explicar
Conceder a mais vira pagamento indevido. Negar o que era devido vira litígio e serviço interrompido. Manter o preço quando a carga caiu também é prejuízo ao erário. Nos três casos, o controle pergunta a mesma coisa: onde está o cálculo?
Meio dia de fundamento jurídico. Um dia e meio de conta.
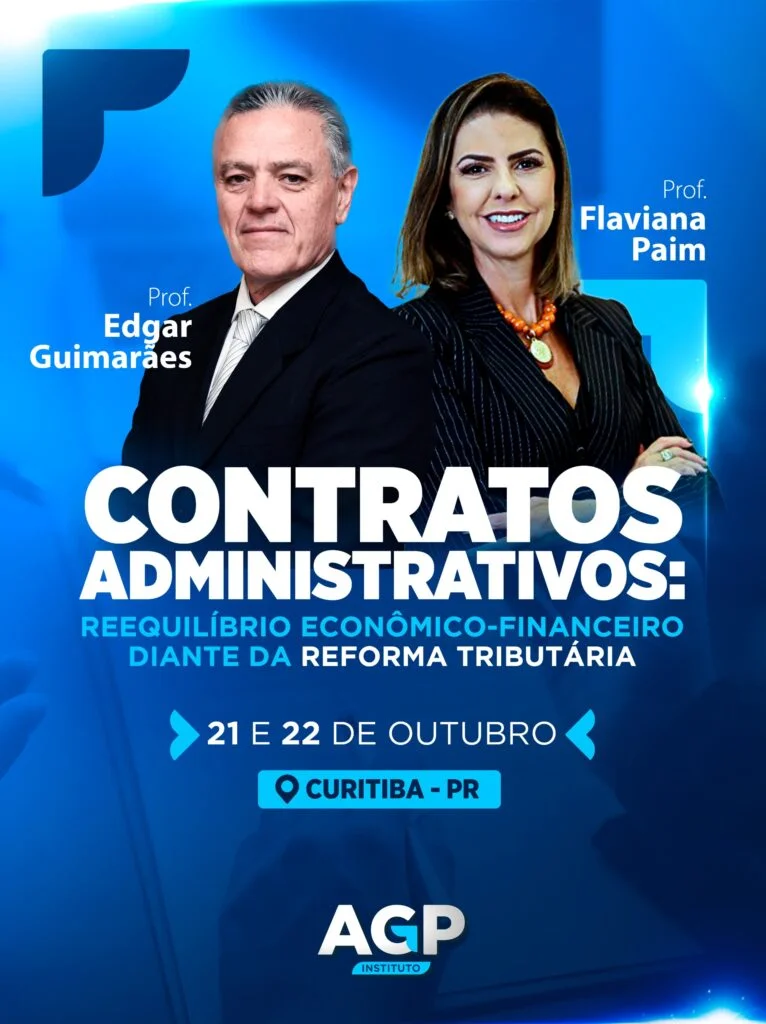
O Prof. Edgar Guimarães abre o curso com a base de qualquer decisão: o que a LC nº 214/2025 garante, a quem e por qual rito. Depois, a Profa. Flaviana Paim transforma a reforma em números — do funcionamento do IVA Dual à planilha de custos refeita, com simulações sobre um contrato de terceirização.
- →Dia 1, manhã — o fundamento: a equação econômico-financeira, os eventos que justificam o reequilíbrio e o rito da LC nº 214/2025, inclusive o reequilíbrio cautelar.
- →Dia 1, tarde — o mecanismo: como o preço se forma hoje e como se formará com IBS e CBS, o split payment e a diferença entre crédito e redução real de custo.
- →Dia 2 — a conta: regimes tributários, transição de 2026 a 2033, planilha e BDI reorganizados e o custo do mesmo contrato simulado em 2025, 2027, 2030 e 2033.
O mesmo contrato, com o custo refeito para 2025, 2027, 2030 e 2033.
Em vez de percentuais genéricos, você acompanha simulações práticas sobre um contrato continuado com dedicação exclusiva de mão de obra — a terceirização — e a comparação do custo de um mesmo escopo em cada etapa da transição. Fica visível onde cada tributo sai, onde o IBS e a CBS entram, o que vira crédito e o que continua sendo custo.
Carga tributária efetiva
As metodologias possíveis para apurá-la conforme a LC nº 214/2025: é o número que sustenta ou derruba o pedido.
Crédito não é desconto
Na terceirização, a folha de pagamento não gera crédito. Veja por que o crédito do IVA Dual nem sempre reduz o custo do contrato.
Planilha e BDI no lugar
Tributos diretos, indiretos e incidências cumulativas reorganizados com IBS e CBS, e o BDI readequado ao novo modelo.
A transição vai até 2033. O contrato que você assina hoje vai atravessá-la.
Em 2026, o IBS e a CBS entram em fase de teste. Em 2027, a CBS substitui o PIS e a Cofins. De 2029 a 2032, o ICMS e o ISS diminuem ano a ano, até darem lugar ao IBS em 2033. Um contrato continuado assinado agora pode passar por todas essas etapas.
Por isso o curso também olha para a frente: o que prever desde já no edital, no termo de referência e no contrato para que o reequilíbrio seja aplicação de regra — e não uma disputa.
Conteúdo programático
14 horas-aula na ordem em que o raciocínio do reequilíbrio acontece: primeiro o fundamento, depois a conta.
O reequilíbrio econômico-financeiro e a LC nº 214/2025
Dia 1, manhã · Prof. Edgar Guimarães
- ✓Relevância do tema
- ✓Reequilíbrio econômico-financeiro: o princípio da manutenção da equação encargo/remuneração
- ✓Eventos que justificam o reequilíbrio econômico-financeiro
- ✓O reequilíbrio no regime jurídico licitatório e contratual
- ✓O impacto da LC nº 214/2025 nos contratos administrativos: a extinção e a criação de tributos
- ✓Fundamentos e dispositivos-chave da LC nº 214/2025 para o reequilíbrio
- ✓Contratos abrangidos pela LC nº 214/2025
- ✓Parâmetros para avaliação da carga tributária efetiva
- ✓A efetiva proteção contratual constante da LC nº 214/2025
- ✓Mecanismos e procedimentos: tramitação e instrução do pedido
- ✓Formas de restabelecimento do equilíbrio econômico-financeiro
- ✓Reequilíbrio cautelar
- ✓Prazo para decisão e flexibilidade
- ✓Regulamentação e subsidiariedade
- ✓Conclusões, perspectivas, desafios e boas práticas
O funcionamento do IVA Dual
Dia 1, tarde · Profa. Flaviana Paim
- ✓Contextualização do novo modelo tributário
- ✓Comparativo prático: como se forma o preço hoje e como se formará no novo modelo
- ✓O sistema do split payment no custo das empresas
- ✓Diferença entre crédito contábil e redução efetiva de custo
- ✓Alíquotas estimadas nos diversos segmentos
- ✓Operacionalidade prevista na emissão de documentos fiscais
Regimes tributários e regra de transição (2026–2033)
Dia 2 · Profa. Flaviana Paim
- ✓Regimes tributários das pessoas jurídicas hoje e com o IVA Dual: Simples Nacional, Lucro Presumido e Lucro Real
- ✓Calendário oficial de implementação
- ✓Impactos nos contratos vigentes e impactos setoriais da reforma
- ✓Planejamento das novas contratações: o que prever no edital, no TR e no contrato
Planilha de custos, BDI e simulações: do sistema atual ao IVA Dual
Dia 2 · Profa. Flaviana Paim
- ✓Estrutura tradicional da planilha: tributos diretos, tributos indiretos e incidências cumulativas
- ✓Reorganização da planilha com IBS e CBS
- ✓Readequação do BDI
- ✓Simulações práticas: contrato continuado com dedicação exclusiva de mão de obra (DEMO) como estudo de caso
- ✓Simulação comparada: custo atual (2025) × custo futuro (2027, 2030 e 2033) para o mesmo escopo
- ✓Cálculo da carga tributária efetiva conforme a LC nº 214/2025: metodologias possíveis de apuração
Metade Direito, metade conta. Por isso, dois professores.
Pedido de reequilíbrio sem fundamento jurídico não se sustenta. Sem cálculo demonstrado, também não. O curso reúne quem domina cada uma das metades.
É para você se…
- ✓Fiscaliza ou gere contratos continuados — especialmente de terceirização — que vão atravessar a transição até 2033.
- ✓Vai analisar, opinar ou decidir pedidos de reequilíbrio, na assessoria jurídica, no controle interno ou como autoridade competente.
- ✓Está escrevendo agora o edital, o termo de referência ou o contrato das próximas contratações.
- ✓Atua em empresa contratada pela Administração e precisa montar um pedido de reequilíbrio que se sustente.
Não é para você se…
- —Procura uma palestra genérica sobre a Reforma Tributária, sem ligação com contratos administrativos.
- —Espera um percentual único para aplicar a todos os contratos: ele não existe, e o curso mostra por quê.
- —Precisa de planejamento tributário para a sua empresa: aqui, o foco é o contrato com a Administração.
O que costumam perguntar antes de inscrever
Qual é o investimento? Há condições para equipes?
Meu órgão paga por empenho. Vocês emitem a proposta em nome da instituição?
Preciso entender de tributação para acompanhar?
A transição vai até 2033. Por que fazer o curso agora?
A regulamentação ainda pode mudar. O conteúdo não fica desatualizado?
Onde é o curso e qual é o horário?
Emite certificado?
Chegue ao primeiro pedido de reequilíbrio sabendo fazer a conta.
Dois dias em Curitiba para sair com o fundamento jurídico, o método de cálculo e a planilha reorganizada — prontos para sustentar a sua decisão.
- ✓14 horas-aula presenciais com o Prof. Edgar Guimarães e a Profa. Flaviana Paim.
- ✓Estudo de caso com um contrato de terceirização e simulações de 2025 a 2033.
- ✓Material impresso e digital para consulta no seu órgão.
- ✓Coffee break em todos os períodos.
- ✓Certificado de capacitação com validade curricular e institucional.
Receba a proposta para o seu órgão
A nossa equipe retorna pelo WhatsApp com o investimento, as condições para equipes e as orientações para o empenho.
Sem compromisso de inscrição.
Ficha técnica e dados do curso
- Curso
- Contratos Administrativos: Reequilíbrio Econômico-Financeiro diante da Reforma Tributária
- Modalidade
- Presencial
- Data
- Local
- Hotel Bristol Brasil 500 — Curitiba — PR, Brasil
- Carga horária
- 14 horas
- Professores
- Edgar GuimarãesPhD em Direito e ex-consultor jurídico do Tribunal de Contas do Estado do Paraná
- Flaviana PaimContadora e advogada, especialista em terceirização na Administração Pública
- Público-alvo
- Fiscais e gestores de contratos
- Agentes de contratação, pregoeiros e equipes de planejamento
- Assessoria jurídica e procuradorias
- Controle interno e auditoria
- Ordenadores de despesa e áreas de orçamento e finanças
- Empresas contratadas pela Administração Pública
- O que você aprende
- Calcular a carga tributária efetiva de um contrato antes e depois da Reforma Tributária
- Distinguir crédito contábil de redução real de custo no IVA Dual (IBS e CBS)
- Reorganizar a planilha de custos e readequar o BDI com IBS e CBS
- Instruir, analisar e decidir o pedido de reequilíbrio pelo rito da LC nº 214/2025, inclusive o reequilíbrio cautelar
- Simular o custo de um mesmo escopo em 2025, 2027, 2030 e 2033
- Prever no edital, no termo de referência e no contrato as regras da transição tributária
- Certificação
- Certificado de capacitação com validade curricular e institucional.
- Inscrições
- Abertas, mediante proposta enviada pelo formulário desta página.
- Idioma
- Português (Brasil)
- Organização
- Instituto AGP
Curso presencial de 14 horas-aula em Curitiba (PR), em 21 e 22 de outubro de 2026, no Hotel Bristol Brasil 500, com o Prof. Edgar Guimarães e a Profa. Flaviana Paim, para fiscais e gestores de contrato, assessoria jurídica, controle interno, equipes de contratação e empresas contratadas: como calcular o impacto do IBS e da CBS em cada contrato administrativo, distinguir crédito contábil de redução real de custo, reorganizar a planilha de custos e o BDI e analisar ou fundamentar o pedido de reequilíbrio econômico-financeiro pelo rito da LC nº 214/2025.