Advogado tributarista e consultor, especialista em Direito Tributário e Direito Municipal Brasileiro
Fundador, ex-presidente e ex-conselheiro do Conselho Municipal de Contribuintes de Bauru (SP)
Professor de Direito Tributário na graduação e na pós-graduação, autor de livros sobre tributação municipal
A receita imobiliária não se perde de uma vez.
Ela escapa um imóvel, uma guia, um processo por vez.
Uma ampliação que nunca chegou ao cadastro. Uma escritura com valor abaixo do mercado. Uma imunidade concedida sem análise. Nenhum desses casos parece grande sozinho — somados, ano após ano, são o que separa o município que arrecada o que é seu do que não arrecada.
“Construíram, e o cadastro não sabe.”
Área construída que não foi declarada, lote que virou condomínio, Planta Genérica de Valores defasada há anos. O IPTU é lançado sobre um imóvel que já não existe daquele jeito. Aerofotogrametria, SISOBRA-PREF e a integração com os cartórios mudam isso — quando o município sabe como usá-los.
“O valor declarado está abaixo do mercado.”
Desde que o STJ fixou, no Tema 1113, que a base do ITBI parte do valor declarado pelo contribuinte, aplicar a tabela do município deixou de bastar. O fisco precisa saber quando e como notificar, avaliar e autuar — e o que a LC 227/2026 mudou na apuração dessa base.
“O contribuinte diz que não deve.”
Integralização de capital com pedido de imunidade, incorporação imobiliária que alega ISS, negócio anulado com pedido de restituição, alienação fiduciária. Cada tese tem jurisprudência própria, e quem decide sem conhecê-la arrisca perder a receita ou o processo.
Um imposto por vez, da lei ao procedimento de fiscalização.
O curso tem dois módulos. O primeiro percorre o IPTU: fato gerador, valor venal, alíquotas, responsabilidade do adquirente e as ferramentas de fiscalização. O segundo faz o mesmo com o ITBI e termina na rotina do fisco — notificação, avaliação, autuação e guia eletrônica. Em cada tema: o que diz a lei, o que já decidiram os tribunais e como os municípios estão fazendo.
- →Módulo 1: IPTU — do conflito com o ITR ao IPTU digital, ao SINTER e ao CIB.
- →Módulo 2: ITBI — da base de cálculo da LC 227/2026 à malha fina da guia eletrônica.
- →12 de novembro, das 8h30 às 12h e das 13h30 às 17h30, e 13 de novembro, das 8h30 às 12h, no Hotel Bristol Brasil 500.
- →Material impresso e digital e coffee break em todos os períodos.
A Reforma Tributária não mexeu só no consumo. Ela também chegou ao IPTU e ao ITBI.
Enquanto as atenções estão no IBS e na CBS, a reforma abriu caminhos novos para os impostos imobiliários do município. Quem conhece esses caminhos chega antes à receita.
No IPTU
A Constituição passou a permitir que o Executivo atualize a base de cálculo do IPTU, conforme critérios fixados em lei municipal.
No ITBI
A LC 227/2026 trouxe uma nova sistemática de apuração da base de cálculo do imposto. O curso mostra o que muda na prática.
No cadastro
O SINTER e o Cadastro Imobiliário Brasileiro (CIB) trazem obrigações e benefícios para os municípios.
O IBS será compartilhado. O IPTU e o ITBI continuam inteiros nas mãos do município.
De 2029 a 2032, as alíquotas do ISS caem um degrau por ano. Em 2033, o ISS deixa de existir e dá lugar ao IBS, um imposto administrado em conjunto por estados e municípios por meio do Comitê Gestor.
A partir daí, IPTU e ITBI serão os impostos que a prefeitura lança, fiscaliza e cobra sem depender de ninguém. A receita deles depende só da qualidade do cadastro, da base de cálculo e da fiscalização do próprio município. O cadastro arrumado agora rende pelas próximas décadas.
Algumas das perguntas que o professor Francisco Mangieri vai responder
Todas respondidas à luz da Constituição, do CTN, da LC 227/2026 e da jurisprudência do STF e do STJ.
Conteúdo programático
Dois módulos, um para cada imposto, sempre terminando na prática da fiscalização e da arrecadação.
IPTU
Do fato gerador ao lançamento digital: como cobrar o imposto sobre o imóvel que realmente existe.
- ✓Elementos do fato gerador: material, espacial, temporal, pessoal e quantitativos.
- ✓Zona urbana x zona rural: critérios da localização e da destinação, e o que prevalece no conflito de competência entre IPTU e ITR.
- ✓Base de cálculo = valor venal do imóvel: o que se deve entender por valor venal? Planta Genérica de Valores x avaliação concreta: o que prevalece?
- ✓Alíquota: como implantar a seletividade, como implantar a progressividade fiscal referendada pelo STF e quais os limites da progressividade no tempo.
- ✓Responsabilidade do adquirente por créditos apurados depois da aquisição e por imóveis arrematados em hasta pública cujo edital prevê a assunção da dívida de IPTU.
- ✓Fiscalização e arrecadação: aerofotogrametria, uso do SISOBRA-PREF da Receita Federal, integração do Cadastro Imobiliário Fiscal com o ITBI e os cartórios de registro de imóveis, e IPTU Digital, com notificações e cobranças eletrônicas.
- ✓SINTER e CIB: obrigações e benefícios para os municípios.
ITBI
Base de cálculo, imunidades e jurisprudência — e a rotina de fiscalização que transforma isso em receita.
- ✓Elementos do fato gerador: transmissão da propriedade e de direitos reais menores, a polêmica cessão de direitos à aquisição de imóveis, escritura ou registro, e base de cálculo — valor ou preço dos bens transmitidos?
- ✓Base de cálculo e Planta Genérica de Valores: existe vinculação para fins de ITBI? O valor de mercado pode ser estimado? Como aumentar — sem lei — a base de cálculo? A nova sistemática de apuração da LC 227/2026.
- ✓Alíquota: o ITBI admite progressividade? E seletividade?
- ✓A substituição tributária para a frente no ITBI: antecipação da arrecadação e o entendimento do STF.
- ✓Imunidades: as gerais do art. 150, VI, e as específicas do art. 156 da Constituição, e o Tema 1348 do STF.
- ✓Casos concretos e jurisprudência: incorporação imobiliária (ITBI x ISS), anulação do negócio jurídico e restituição do ITBI, alienação fiduciária em garantia.
- ✓Fiscalização e arrecadação: notificação, avaliação e eventual autuação; guia eletrônica com malha fina e gestão de risco para aumentar a receita; sistemáticas adotadas pelos municípios.
Quem conduz o curso
Francisco Mangieri conhece o tributo municipal de todos os lados em que ele é discutido: na advocacia, no julgamento administrativo e na sala de aula.
O conteúdo volta com você para o órgão
Indiscutível o conteúdo e capacidade dos profissionais palestrantes! Muitos insights que me ajudarão no meu trabalho na prefeitura.
O evento foi extremamente proveitoso, oferecendo um aprendizado significativo com conteúdo relevante e aplicável à nossa realidade.
De longe esse foi o melhor curso que já participei até hoje, tanto pelos professores quanto pela equipe de apoio.
É para você se…
- ✓Você é auditor, fiscal ou técnico de tributos e lança, revisa ou fiscaliza IPTU e ITBI.
- ✓Você trabalha no cadastro imobiliário e precisa mantê-lo fiel à cidade real.
- ✓Você é procurador ou assessor jurídico e defende o município em discussões sobre base de cálculo, imunidade e restituição.
- ✓Você é secretário ou gestor de Fazenda, Finanças ou Receita e quer aumentar a arrecadação própria sem criar risco jurídico.
Não é para você se…
- —Você procura planejamento tributário para reduzir o imposto do contribuinte: aqui o ponto de vista é o do município.
- —Você quer um panorama geral da Reforma Tributária: este curso vai fundo em dois impostos, o IPTU e o ITBI.
- —Você quer um curso gravado para assistir depois: as aulas são presenciais, em Curitiba.
O que costumam perguntar antes da inscrição
Quanto custa e como recebo o valor?
A prefeitura paga por empenho. Vocês emitem a proposta em nome do órgão?
Onde e em que horário acontecem as aulas?
O curso trata das mudanças da Reforma Tributária?
Já fiz o curso sobre o Novo IBS. Este é diferente?
Vale inscrever mais de uma pessoa do mesmo órgão?
Emite certificado?
A receita do IPTU e do ITBI depende só do seu município. Comece a recuperá-la em novembro.
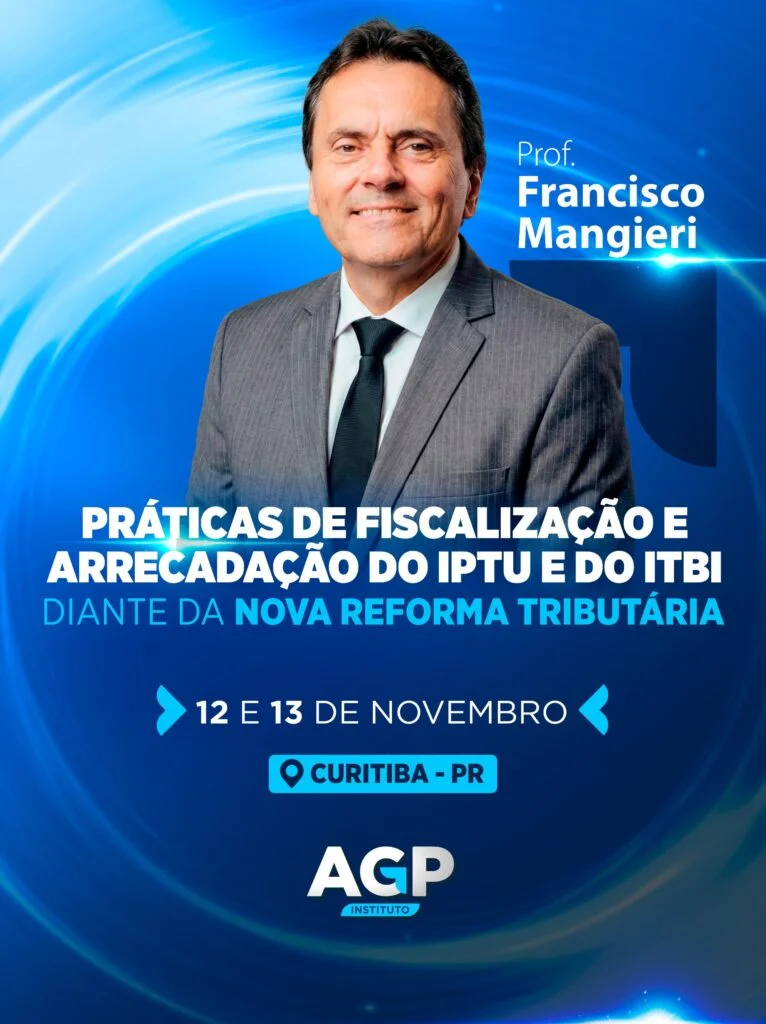
12 e 13 de novembro, no Hotel Bristol Brasil 500, em Curitiba. São 11 horas-aula com o professor Francisco Mangieri.
- ✓Como definir a base de cálculo do IPTU e do ITBI com segurança jurídica.
- ✓Como implantar progressividade e seletividade dentro dos limites do STF.
- ✓As ferramentas para trazer ao cadastro o imóvel que está fora dele.
- ✓O que a LC 227/2026, o SINTER e o CIB mudam para o município.
- ✓Material impresso e digital, coffee break e certificado de 11 horas-aula.
Receber valores e ficha de inscrição
A nossa equipe retorna pelo WhatsApp com o investimento, as condições para equipes e as orientações para o empenho.
Seus dados são usados apenas para este atendimento.
Ficha técnica e dados do curso
- Curso
- Práticas de Fiscalização e Arrecadação do IPTU e do ITBI diante da Nova Reforma Tributária
- Modalidade
- Presencial
- Data
- Local
- Hotel Bristol Brasil 500 — Curitiba — PR, Brasil
- Carga horária
- 11 horas
- Professor(a)
- Francisco MangieriAdvogado tributarista, ex-presidente do Conselho Municipal de Contribuintes de Bauru (SP)
- Público-alvo
- Auditores, fiscais e técnicos de tributos municipais
- Servidores do cadastro imobiliário e dos setores de IPTU e ITBI
- Procuradores municipais e assessores jurídicos
- Secretários e gestores de Fazenda, Finanças e Receita
- O que você aprende
- Definir a base de cálculo do IPTU e do ITBI com segurança, da Planta Genérica de Valores à avaliação concreta
- Implantar progressividade e seletividade de alíquotas dentro dos limites aceitos pelo STF
- Estruturar a fiscalização imobiliária com aerofotogrametria, SISOBRA-PREF, integração com cartórios, SINTER e CIB
- Notificar, avaliar e autuar no ITBI e decidir casos de imunidade, incorporação, alienação fiduciária e restituição
- Certificação
- Certificado de capacitação com validade curricular e institucional.
- Inscrições
- Abertas, mediante proposta enviada pelo formulário desta página.
- Idioma
- Português (Brasil)
- Organização
- Instituto AGP
Curso presencial de um dia e meio em Curitiba (PR), em 12 e 13 de novembro de 2026, no Hotel Bristol Brasil 500, com o professor Francisco Mangieri, sobre a fiscalização e a arrecadação do IPTU e do ITBI diante da Reforma Tributária: fato gerador, base de cálculo, Planta Genérica de Valores, alíquotas, progressividade e seletividade, responsabilidade do adquirente, imunidades, jurisprudência do STF e do STJ, aerofotogrametria, SISOBRA-PREF, integração do cadastro imobiliário com o ITBI e os cartórios, IPTU digital, SINTER e Cadastro Imobiliário Brasileiro (CIB) e a nova sistemática de apuração da base de cálculo do ITBI da LC 227/2026. Carga horária de 11 horas-aula.